
行业资讯
人形机器人拆件看供应链:执行器、传感与控制芯片怎么分工
人形机器人的展台样机越来越多,但真正决定能不能批量交付的,是背后零部件供应链的成熟度。把一台机器人拆开看,价值量和技术难点并不平均分布:执行器与关节占了大头,传感和控制芯片分散在全身各部位,结构件承接传动与防护。理解这套拆件逻辑,比追整机参数更能判断供应链的真实位置。
内存涨价压向终端:Q3 手机 PC 平板出货同步走弱
2026 年第三季度,全球消费电子终端罕见地同步走弱:手机、PC、平板出货都出现双位数同比下滑。这一轮下行不只是需求转淡,更直接的推手是存储等元件成本抬升——AI 数据中心优先占用产能,内存价格同比大涨,成本压力传导到整机,挤压低价机型并延后换机。判断下半年备货与成本,…
电子制造向南分流:越南印度墨西哥承接产能的短板
近两年,电子制造与封测产能沿三条路线向南分流:北美侧看墨西哥,亚洲侧看越南与印度,泰国等地也在承接 PC 与消费电子组装。转移并非把某一产地整体搬走,而是按环节分层落地——组装、封测等后端环节先动,晶圆制造、设备材料与本地配套仍需长期积累。
AI 芯片瓶颈转向封装:CoWoS 涨价与长交期背后
过去两年 AI 芯片产能约束多在晶圆制造;2026 年下半年,瓶颈更明显地移到先进封装。以 CoWoS 为代表的高端封装报价酝酿上调、设备交期拉长,需求也从少数 GPU 大客户扩到多家云厂商自研芯片。对做 AI 硬件和方案的团队,封装产能正成为和流片同等重要的排产约束。
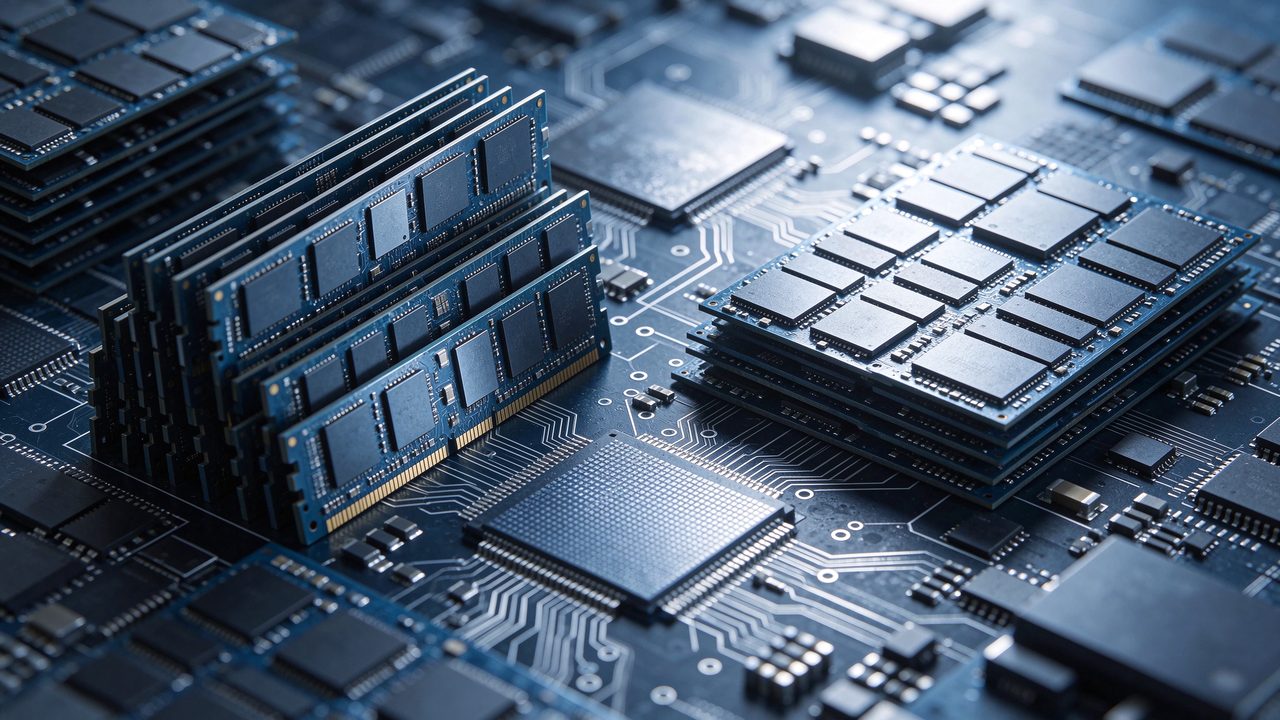
存储行情分化:DRAM 续涨,消费级 NAND 现货转弱
这一轮存储行情已不能用一句“内存涨价”概括。2026 年第四季度,DRAM 合约价延续上行,企业级 SSD 仍在追单涨价,但消费级 NAND 现货报价开始松动。判断备货与成本,先要分清料号落在 DRAM 还是 NAND、面向企业级还是消费级。
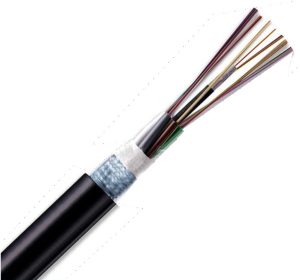
弱电线材别只比单价,布线可靠性卡在连接与一致性
做硬件项目时,线材和连接配件往往被排到最后采购。等到机房布线、安防改造或智能硬件联网阶段才发现,带宽上不去、画面有干扰、接头接触不良,问题多半出在这段最不起眼的弱电线材上。综合布线、安防线缆和光纤布线各有各的要求,选型不能只看单价,导体材质、屏蔽方式、护套等级和配件配套…
硬件出货的最后一环:彩盒内衬与防伪赋码怎么配合
硬件产品把板卡、样机和说明书做出来,离真正出货还差包装这一环。用户和渠道先看到的是外盒、内衬和标签,包装直接决定第一印象,也承担运输保护、信息传达和品牌识别的作用。对做消费电子、智能硬件的团队,包装不是出货前临时找印刷厂配一配,而要在产品定型阶段就把盒型、内衬、工艺和防…
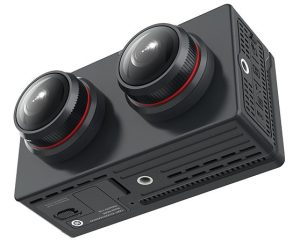
沉浸式影像做成整机:双目鱼眼与机内 3D 算法配合
沉浸式影像过去大多靠镜头、采集卡和后期拼接分开配套,团队要自己解决双目对齐、画面拼接和推流衔接。随着整机方案成熟,双目鱼眼采集、镜头标定和机内实时算法被集成到一台设备里,内容创作、活动纪实和线上直播可以直接出片。对想进入 3D/VR 影像场景的团队,选型重点也从凑齐零散…
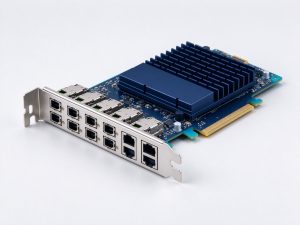
AI 集群拼到网络层:DPU 卸载与安全网关上台
AI 集群的战斗力,已经不只取决于堆了多少 GPU,更取决于网络能不能让成千上万颗芯片高效协同。数据在节点之间传不动,算力就会空转。围绕这条网络链路,DPU 做硬件级卸载,安全网关跟着流量调整策略,国产处理器平台承接不同部署场景,这一层正在成为算力基础设施的关键底座。
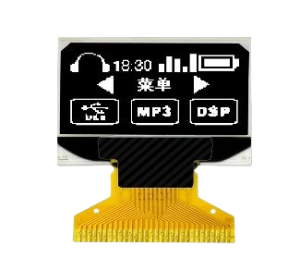
小屏选型先看场景:PMOLED 与 TFT-LCD 分路线
穿戴、健康辅显和工控仪表上的小尺寸屏幕,选型时最容易陷入先比分辨率的误区。真正决定路线的,是使用环境的光线、对彩色的需求、续航约束和工作温度。PMOLED、TFT-LCD 全透和半反半透屏各守一段场景,把场景定清楚,再谈尺寸、接口和功耗,会比堆参数更有效。